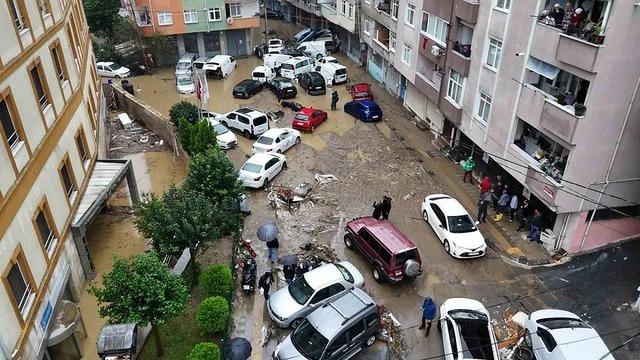
Şiddetli yağışlar ve kentsel altyapı yetersizlikleri sonucunda yaşanan ani sel baskınları, otomobiller için en büyük kâbuslardan biri. Suya kapılan, sürüklenip başka araçlara çarpan ya da balçığa gömülen binlerce araç mekanik ve elektronik olarak kullanılamaz hâle gelebiliyor. Peki sel nedeniyle perte çıkan veya ağır hasar alan bir aracın masraflarını kim karşılar? Kasko her şartta ödeme yapar mı? Zorunlu trafik sigortası sele karşı korur mu? Kaskosu olmayan sürücüler zararlarını nasıl tazmin edebilir? İşte sel ve doğal afet durumunda araç sahiplerinin bilmesi gereken tüm hukuki ve teknik detaylar... Kasko masrafları karşılar mı? Aracın sel ve su taşkınlarında uğradığı maddi zararları doğrudan karşılayan temel özel güvence kasko sigortasıdır ancak kasko poliçenizin bulunması, hasarın kayıtsız şartsız ödeneceği anlamına gelmez. Kara Araçları Kasko Sigortası Genel Şartları gereğince sel ve su baskını zararları, poliçelerin standart/dar kapsamında yer almaz, poliçeye açık bir ek teminat klozunun eklenmiş olması gerekir. Dar Kasko: Kural olarak sel teminatı içermez. Ek sözleşme yapılmadıysa ödeme yapılmaz. Standart Kasko: Şirket tarifesine göre değişir. Sel klozu ek primle eklenmemişse hasar karşılanmaz. Genişletilmiş Kasko: Genellikle standart paketinde sel ve su baskını teminatı barındırır. Tam (Full) Kasko: Sel, taşkın ve doğal afetler istisnasız teminat altındadır. Poliçenizde "Tenzili Muafiyet" (hasarın belirli bir kısmını sigortalının ödemesi) kuralı bulunabilir. Kanunen bu muafiyet hükmünün poliçede en az 14 punto büyüklükte yazılması zorunludur; aksi halde muafiyet geçersiz sayılır ve hasarın tamamı sigortacı tarafından ödenir. Araç ne zaman "pert" (tam hasar) sayılır? Onarım masraflarının aracın piyasa rayiç değerini aşması ya da onarımın teknik/ekonomik olarak mümkün olmaması durumunda araç tam hasara (pert) ayrılır. Özellikle su seviyesinin motor bloğunu aşması, elektrik tesisatının ve elektronik kontrol ünitelerinin çamurla dolması durumunda eksperler aracı tam hasara sevk eder. Bu süreçte: Sigortalı, hasarı öğrendikten sonra 5 iş günü içinde bildirim yapmalıdır. Aracın hurdaya ayrıldığı veya trafikten çekildiğine dair resmi tescil belgesi sunulmadan tazminat ödenmez. Araç sahibi hasarlı kalıntıyı (sovtaj) kabul etmek zorunda değildir, mülkiyeti sigortacıya devrederek hasar tarihindeki tam rayiç bedeli nakit olarak isteyebilir. Ekspertiz raporunun tesliminden itibaren en geç 10 iş günü, hasar ihbarından itibaren ise en geç 45 gün içinde ödeme muaccel hale gelir. Zorunlu trafik sigortası sel hasarını öder mi? Hayır. Zorunlu Mali Mesuliyet Sigortası (Trafik Sigortası), Karayolları Trafik Kanunu uyarınca yalnızca aracın işletilmesi sırasında üçüncü kişilere verilen zararları güvenceye alır. Selde suya gömülen bir aracın kendi mekanik veya kaporta hasarı trafik sigortasından kesinlikle talep edilemez. Selde sürüklenen araç başka bir araca çarparsa ne olur? Sele kapılarak kontrolsüzce sürüklenen bir otomobil park halindeki diğer araçlara veya binalara zarar verirse, zarar görenler sürüklenen aracın trafik sigortasından tazminat alabilir mi? Normalde araç sahipleri kusursuz sorumluluk taşır fakat kanun açık bir "kurtuluş imkanı" tanır. Olayın mücbir sebep (önlenemez, kaçınılmaz doğal afet) olduğu ve araç sahibinin hiçbir kusurunun bulunmadığı (örneğin kurallara uygun park edilmiş olması) ispatlanırsa sorumluluk ortadan kalkar. Sorumluluk kalktığı için o aracın trafik sigortası da ödeme yapmaz. Çarpılan araç sahipleri kendi kaskolarına veya altyapı ihmali bulunan idareye başvurmak durumundadır. Kaskosu olmayanlar ne yapacak? AFAD mı öder, belediye mi? Kaskosu bulunmayan ya da poliçesinde sel klozu yer almayan araç sahipleri için süreç idare hukuku çerçevesinde işler. AFAD araç bedelini öder mi? Toplumdaki yaygın inanışın aksine, 7269 sayılı Afet Kanunu konut, iş yeri ve bina gibi gayrimenkul mülkiyetini koruma altına alır, motorlu kara taşıtları hak sahipliği kapsamında yer almaz. Valilik ve kaymakamlıkların yaptığı hasar tespitleri tam bir araç tazminatı doğurmaz; yapılan yardımlar yalnızca sınırlı bütçeli sosyal desteklerden ibarettir. Çözüm: İdareye karşı "tam yargı davası" Altyapı eksiklikleri nedeniyle yaşanan baskınlarda araç sahipleri Anayasa'nın 125. maddesindeki idari sorumluluk ilkesi gereğince belediyelere, su kanalizasyon idarelerine (İSKİ, ASKİ vb.), DSİ'ye veya Karayolları Genel Müdürlüğü'ne karşı Tam Yargı Davası açabilir. Hizmet Kusuru Sayılan Haller: Meteorolojik olarak öngörülebilir mevsimsel yağışlarda menfezlerin dar inşa edilmesi, dere yataklarının imara açılması, su tahliye kanallarının bakımının aksatılması, ızgara ve mazgalların tıkalı tutulması açık bir "hizmet kusuru" kabul edilir. Bu gibi altyapı ihmallerinde idarenin "aşırı yağış / mücbir sebep" savunması kabul görmez. Sel altında kalan araca asla marş basmayın Sel felaketlerinde sigorta şirketlerinin tazminatı reddetmek ya da kesinti yapmak için en çok öne sürdüğü gerekçe sürücünün ağır kusuru ve zararı artırıcı hareketleridir. Nizami Park Halindeyken Baskına Uğramak: Sürücü kusuru yoktur, sel teminatı varsa kasko kesintisiz ödeme yapar. Seyir Halindeyken Aniden Yakalanmak: Öngörülemez bir durumsa ve kaçma imkanı yoksa hasar kasko kapsamında karşılanır. Sualtında Kalan Araca Marş Basılması: Sürücünün aracı çalıştırmaya çalışması sonucu motora hava emme manifoldundan su çekilir ve hidrolik kilitlenme (hydro-lock) meydana gelir. Pistonlar sıkıştırılamayan suyla karşılaştığında biyel kolları bükülür ve motor tamamen hurdaya döner. Eksperler motor içi ve filtre analizleriyle marşa basılıp basılmadığını tespit edebilir. Bu durum zararı artıran kusur sayılarak motor hasarı tazminattan düşülebilir veya tamamen reddedilebilir. Uyarılara Rağmen Su Dolu Alt Geçide Girmek: Sürücünün açık uyarılara rağmen bile isteye su birikintisine dalması "ağır kusur" sayılabilir ve tazminatın tamamen reddedilmesine yol açabilir. Can kaybı ve yaralanma hallerinde hangi sigortalar devreye girer? Eğer araç içerisinde can kaybı veya bedensel yaralanma yaşanmışsa maddi hasar kurallarının yanı sıra kaza ve hayat sigortaları gündeme gelir: Hayat Sigortası: Bireysel veya kredi bağlantılı hayat sigortalarında sel gibi doğal afetler teminat dışı tutulmamıştır. Vefat tazminatı lehtarlara veya mirasçılara eksiksiz ödenir. Ayrıca sigortacının halefiyeti ilkesi uygulanmadığından, yakınların idareye açacağı manevi ve destekten yoksun kalma tazminatlarından bu para mahsup edilmez, her iki tazminat da kümülatif olarak alınabilir. Ferdi Kaza ve Koltuk Ferdi Kaza Sigortası: Ferdi Kaza Genel Şartları'na göre deprem, sel ve yer kayması gibi afetler aksine sözleşme yoksa teminat dışıdır. Dolayısıyla bu sigortaların sel kaynaklı vefat, daimi maluliyet veya tedavi giderlerini ödeyebilmesi için poliçede açıkça doğal afet ve sel klozunun bulunması şarttır. Hak kaybına uğramamak için adım adım ne yapılmalı? Görsel Kanıt Toplayın: Olay anında ve hemen sonrasında su seviyesini, balçık izlerini ve çevreyi gösteren fotoğraf ve video kayıtları alın. Resmî Tutanakları Alın: İtfaiyeden Yangın ve Kurtarma Olay Tutanağı, polis veya jandarmadan Doğal Afet ve Trafik Olay Yeri Durum Tespit Tutanağı temin edin. Meteoroloji Raporu İsteyin: Meteoroloji Genel Müdürlüğü’nden (MGM) bölgeye düşen yağış miktarını gösteren resmî bülteni dosyanıza ekleyin. Mahkeme Aracılığıyla Delil Tespiti Yaptırın: Kaskonuz yoksa ve idareye dava açacaksanız, Sulh Hukuk Mahkemesi’ne başvurarak bilirkişi eşliğinde hasar tespiti yaptırın. Zamanaşımı Sürelerini Kaçırmayın: Kasko taleplerinde zamanaşımı alacağın muaccel olduğu tarihten itibaren 2 yıl, riziko tarihinden itibaren her hâlükârda 6 yıldır. Uyuşmazlıklarda Sigorta Tahkim Komisyonu'na veya Asliye Ticaret Mahkemelerine başvurulabilir. İdareye karşı yapılacak başvurularda 1 ve 5 yıllık ön başvuru süreleri ile idarenin ret cevabını takip eden 60 günlük dava açma süresi kesinlikle aşılmamalıdır.